
Pessoas com deficiência (PcD) e suas famílias enfrentam desafios financeiros que são invisíveis para a grande parte da sociedade. Elas possuem gastos que não aparecem na lista de compras de uma família "típica", mas que fazem toda a diferença para a qualidade de vida, autonomia e inclusão: medicamentos, terapias, equipamentos, adaptações em casa, transporte especializado. E a conta, no fim do mês, pesa no bolso.
De acordo com pesquisadores brasileiros, os custos adicionais associados à deficiência física podem variar de 2 a 14 salários mínimos, dependendo do grau de severidade e das necessidades de cada pessoa. Um número que mostra porque o planejamento financeiro não é um luxo, e sim uma ferramenta essencial de cidadania para as cerca de 14 milhões de pessoas que vivem essa situação — 7% da população brasileira, segundo o Censo 2022 do Instituto Brasileiro de Geografia e Estatística (IBGE).
A diversidade das deficiências e o impacto no bolso
Cada tipo de deficiência — física, visual, auditiva, intelectual, múltipla ou transtorno do espectro autista (TEA), por exemplo — exige cuidados, equipamentos e adaptações diferentes. E, dentro de cada uma, o grau de necessidade também varia. O que todas têm em comum? Gastos que vão além do orçamento típico e que, muitas vezes, pegam a família desprevenida. Conheça os principais deles e saiba como organizar o orçamento considerando as necessidades específicas.
Saúde: medicamentos, consultas, terapias e exames
Esse costuma ser o item mais pesado. Muitas pessoas com deficiência precisam de acompanhamento multidisciplinar contínuo: fisioterapia, fonoaudiologia, terapia ocupacional, psicologia, consultas com neurologistas, psiquiatras e outros especialistas. Quando o tratamento não é integralmente coberto pelo SUS ou por planos de saúde, os custos mensais podem chegar a R$2.000 a R$5.000 só com terapias. Medicamentos de uso contínuo, como anticonvulsivantes, controladores de espasticidade, ansiolíticos, entre outros, também representam uma fatia significativa do orçamento.
Equipamentos e tecnologia assistiva
Cadeiras de rodas (manuais ou motorizadas), órteses, próteses, aparelhos auditivos, bengalas, andadores, softwares de acessibilidade, comunicadores alternativos, entre outros, são itens essenciais para a autonomia, mas têm preços elevados. Uma cadeira de rodas motorizada pode custar entre R$5.000 e R$20.000, por exemplo. Aparelhos auditivos variam de R$2.000 a R$8.000 cada e próteses e órteses sob medida podem chegar a R$10.000 ou mais.
O SUS fornece parte desses equipamentos pelos Centros Especializados em Reabilitação (CER), pontos de atenção ambulatorial especializados em reabilitação que realizam diagnóstico, tratamento, concessão, adaptação e manutenção de tecnologia assistiva, mas a demanda é alta e os prazos de entrega podem ser longos.
Mobilidade: transporte adaptado e deslocamentos
Ir a consultas, terapias, escolas e atividades de lazer exige transporte. E como para muitas famílias o transporte público não é acessível, é preciso contar com alternativas adaptadas ou particulares, que têm custo elevado. Uma corrida de van adaptada pode custar de R$80 a R$150 por trecho em grandes cidades, por exemplo. Já para quem tem carro próprio, as adaptações veiculares (direção adaptada, rampas, elevadores) também representam um investimento que pode ultrapassar R$10.000.
Adaptações residenciais
Uma casa acessível não é um luxo — é uma necessidade. Alargar portas, instalar barras de apoio, rampas, pisos antiderrapantes, adequar banheiros, instalar elevadores ou plataformas de acesso e garantir que os revestimentos e móveis tenham um bom contraste são apenas algumas das medidas que podem garantir um lar mais seguro e confortável. Levando isso em conta, uma reforma simples de acessibilidade pode custar de R$5.000 a R$30.000, dependendo da complexidade.
Como organizar o seu orçamento e se planejar
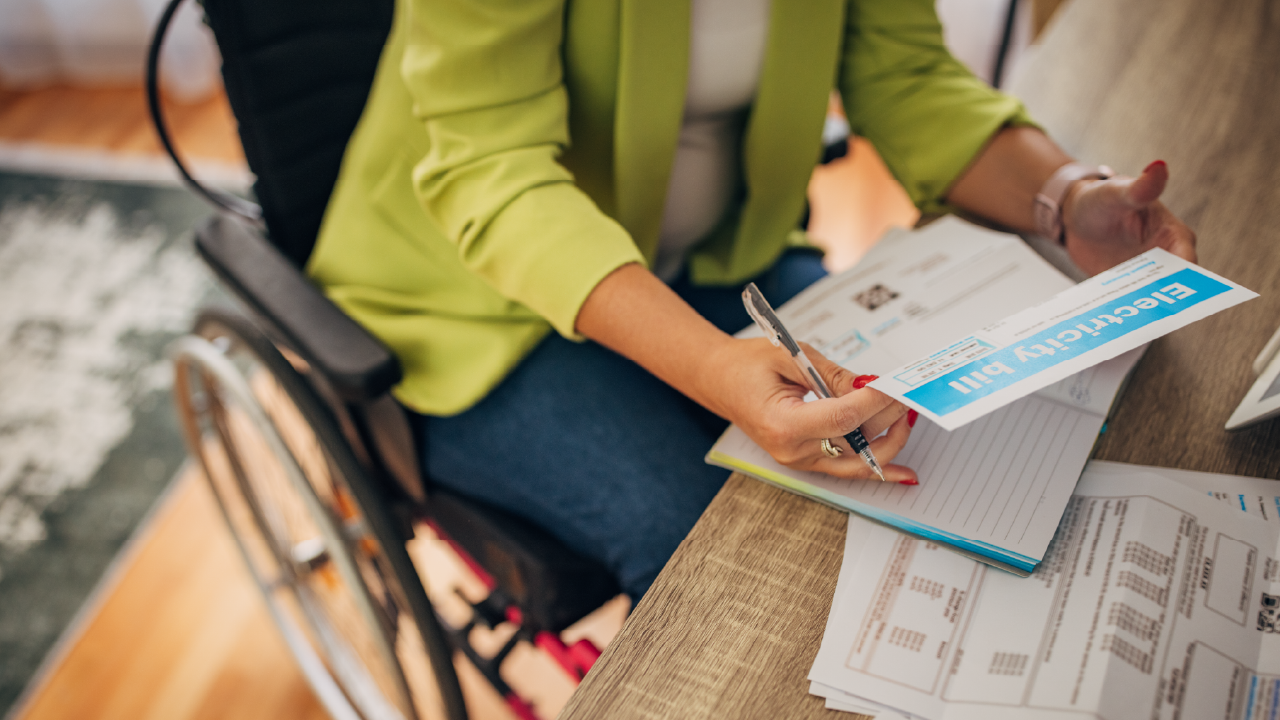
O planejamento financeiro para pessoas com deficiência envolve informação, organização e acesso a direitos. Quanto mais informação e organização a pessoa e seus cuidadores tiverem, maiores são as possibilidades de construir uma rotina financeira mais segura e sustentável.
Mapear os custos fixos, como terapias, medicamentos e transporte, e os custos sazonais, como consultas periódicas, manutenção de equipamentos e adaptações na residência, é uma boa forma de começar a elaborar um orçamento que reflita a realidade e contribua para uma melhor qualidade de vida.
Buscando e conquistando a autonomia
A autonomia financeira começa com informação. Conhecer os próprios direitos, os benefícios disponíveis e as ferramentas de planejamento é o que permite tomar decisões conscientes.
Dicas práticas:
Planejando os cuidados em diferentes fases da vida
As necessidades de uma criança com deficiência são muito diferentes das de um adulto ou de um idoso. Por isso, o planejamento precisa ser revisto periodicamente.
Faça uma previsão anual:
Construindo sua tranquilidade: a reserva de emergência
Ter uma reserva financeira é ainda mais importante para pessoas com deficiência. Um equipamento que precisa de manutenção, uma internação inesperada ou a necessidade de um medicamento não previsto são situações que podem surgir a qualquer momento. Estar preparado para esses imprevistos faz toda a diferença.
Você pode começar aos poucos:
Realizando sonhos e projetos
Planejar vale tanto para lidar com as contas, quanto para realizar desejos e sonhos. Viajar, fazer um curso, comprar um equipamento que melhore a qualidade de vida, montar um pequeno negócio.
Para chegar lá:
Como acessar assistências e serviços gratuitos
Conhecer os direitos é um dos pilares do planejamento financeiro para pessoas com deficiência. A Lei Brasileira de Inclusão da Pessoa com Deficiência (Lei nº 13.146/2015), também conhecida como Estatuto da Pessoa com Deficiência, garante uma série de direitos que podem contribuir para reduzir custos, ampliar o acesso a serviços e promover mais autonomia. No entanto, muitas pessoas ainda desconhecem esses benefícios.
Informar-se sobre eles é uma forma de fortalecer o planejamento financeiro e tomar decisões com mais segurança. Conheça os principais benefícios e entenda como eles podem fazer diferença no seu dia a dia.
Benefício de Prestação Continuada (BPC)
O BPC é um benefício assistencial pago pelo INSS no valor de um salário mínimo mensal (em 2026, R$1.621). Ele é destinado a pessoas com deficiência de qualquer idade e a idosos com 65 anos ou mais que comprovem baixa renda (renda familiar de até 1/4 do salário mínimo por pessoa). O benefício não exige contribuição ao INSS e não paga o 13º salário. Quem recebe o BPC também tem direito a outros benefícios, como a isenção do Imposto sobre Produtos Industrializados (IPI) na compra de veículo.
Centro-dia para Pessoas com Deficiência
O Centro-dia é um serviço público que oferece acolhimento e atividades durante o dia para pessoas com deficiência que necessitam de cuidados, permitindo que o cuidador familiar trabalhe ou tenha momentos de descanso. Ele é oferecido pela Assistência Social e pode ser encontrado nos CRAS e CREAS dos municípios.
Núcleos de Apoio à Inclusão
Espaços que oferecem orientação, informação e grupos de apoio para pessoas com deficiência e suas famílias. São fundamentais para quem está iniciando a jornada e não sabe por onde começar. Vale consultar a Secretaria Municipal de Assistência Social da sua cidade.
Rede de saúde e reabilitação
O SUS conta com uma Rede de Cuidados à Pessoa com Deficiência que inclui:
Outros serviços gratuitos
Pessoas com deficiência e seus familiares contam com outros serviços públicos que ajudam a facilitar o dia a dia.
Carteira de Identificação da Pessoa com TEA (CIPTEA)
A CIPTEA é um documento oficial que garante atendimento prioritário em serviços públicos e privados para pessoas com Transtorno do Espectro Autista. Pode ser solicitada digitalmente ou em postos do Poupatempo (em SP) e em órgãos estaduais. Só em São Paulo, no ano de 2025, foram emitidas mais de 130 mil carteiras.
Poupatempo Sensorial
Unidades do Poupatempo contam com salas sensoriais e equipes adaptadas para atender pessoas com TEA e outras deficiências que necessitam de um ambiente mais acolhedor. O atendimento é mais tranquilo, com menos estímulos visuais e sonoros.
Residência Inclusiva
Unidades de acolhimento para jovens e adultos com deficiência que não têm suporte familiar e precisam de cuidados e moradia. É uma alternativa para quem não pode viver sozinho nem contar com a família. O serviço faz parte da Proteção Social Especial de Alta Complexidade do Sistema Único de Assistência Social (SUAS), presente em todo o Brasil.
Isenções fiscais
Pessoas com deficiência têm direito a uma série de isenções de impostos na compra de veículos:
Além disso, há isenção de IPI na compra de equipamentos de tecnologia assistiva (cadeiras de rodas, próteses, aparelhos auditivos) e linhas de crédito especiais em bancos públicos como o Banco do Brasil e a Caixa Econômica Federal.
Informação e organização transformam realidades
Viver com uma deficiência, ou cuidar de quem vive, já traz desafios. O dinheiro não precisa ser mais um deles. Com informação, planejamento e acesso aos direitos, é possível construir uma rotina financeira mais segura, sustentável e, principalmente, que abra espaço para o que realmente importa: autonomia, inclusão e qualidade de vida.
Cada iniciativa de organização financeira fortalece essa construção. Seja ao montar um orçamento, criar uma reserva para imprevistos ou conhecer os direitos disponíveis, cada ação contribui para um futuro com mais tranquilidade, segurança e liberdade para fazer escolhas.